

La Facultad de Ingeniería Marítima y Ciencias del Mar (FIMCM) de la Escuela Superior Politécnica del Litoral (ESPOL) comparte un análisis fundamental sobre el impacto, las proyecciones económicas y el rol del sector asegurador frente al inminente Fenómeno de El Niño 2026-2027.
Según los reportes del Centro de Predicción Climática de la NOAA, la probabilidad de que este fenómeno sea un evento muy fuerte supera el 90%, con un 75% de probabilidad de convertirse en un evento histórico que rebase la intensidad de registros previos desde 1950. En el ámbito local, la región costera ecuatoriana y la ciudad de Guayaquil ya experimentan precipitaciones extraordinarias y más de 200 kilómetros de calles inundables, anticipando la temporada invernal.
Proyecciones económicas y escenarios de impacto
Recordando el impacto del fuerte fenómeno de 1997-1998, que generó pérdidas por USD 2.869,3 millones (equivalentes al 15% del PIB de 1997 según la Cepal)—con sectores como el agropecuario, pesca, industria, comercio y turismo concentrando USD 1.515,7 millones en afectaciones—, las estimaciones actuales plantean dos escenarios analizados por la oceanógrafa María del Pilar Cornejo, docente e investigadora de la FIMCM-ESPOL:
- Escenario optimista: Un porcentaje estimado de pérdida para el Ecuador de 9% a 12% del PIB, que representaría entre USD 9.600 millones y USD 14.000 millones, con un tiempo de recuperación de dos a tres años.
- Escenario severo o pesimista: Las pérdidas podrían alcanzar entre 15% y 20% del PIB, equivalentes a USD 18.000 millones a USD 24.000 millones, con un tiempo de recuperación estimado superior a cinco años.
El rol del sector asegurador y la gestión de riesgos
Frente a este panorama, la cultura de prevención de riesgos en Ecuador sigue siendo baja. Datos de Mapfre Economics indican que la brecha de protección en 2024 se situaba en 77%, por encima del promedio regional (60%). Como señala Jorge King (Aseguradora del Sur), ante la falta de seguros, las catástrofes terminan siendo financiadas por la sociedad.
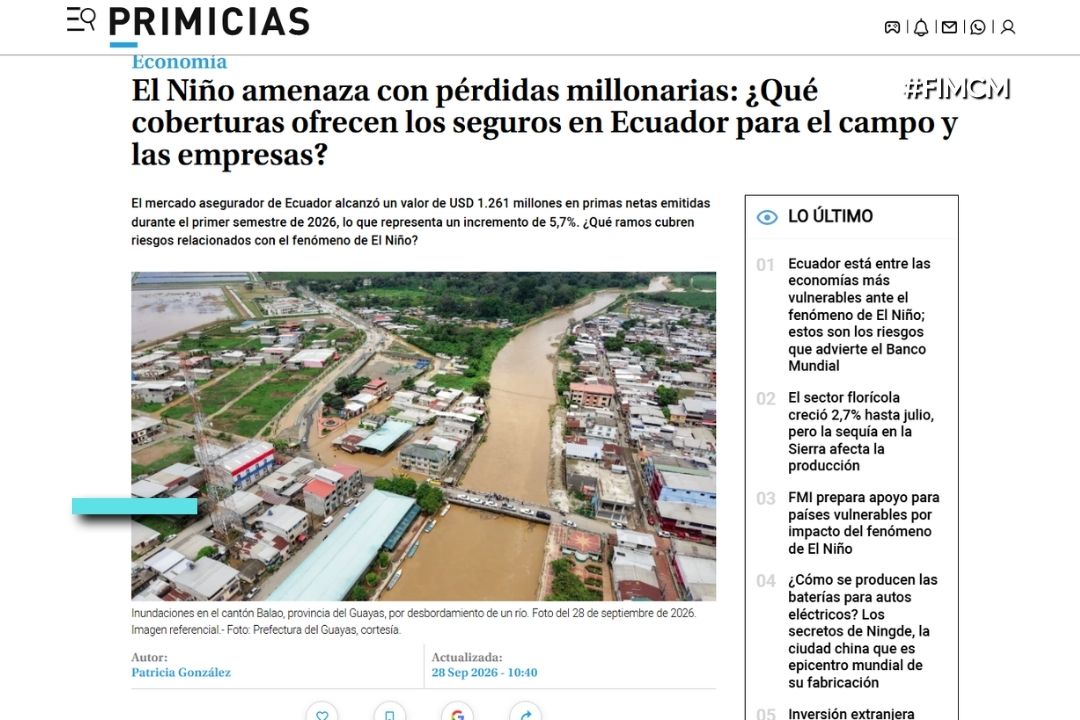
No obstante, la industria aseguradora privada —cuyas primas netas emitidas alcanzaron USD 1.261 millones en el primer semestre de 2026 (un incremento del 5,7% frente a 2025 según Fedeseg)— cuenta con diversos segmentos de cobertura:
- Incendios, Líneas Aliadas y Multirriesgo: Protegen inmuebles, mobiliario, maquinaria y mercancías.
- Ramos Técnicos: Cubren obras civiles, montaje de maquinaria y equipos de contratistas.
- Vehículos y Transporte: Salvaguardan flotas y mercancías en tránsito.
- El mercado cuenta además con esquemas de solvencia y reaseguro internacional que respaldan la respuesta ante pérdidas extremas (con una siniestralidad devengada promedio de 40,8% en 2025). Las aseguradoras con mayor participación en el primer semestre de 2026 fueron Equisuiza, Pichincha y Chubb.
Vulnerabilidad del sector agropecuario
El sector agrícola se mantiene como el más vulnerable: más de 3,1 millones de hectáreas de cultivos se encuentran en susceptibilidad alta y media (Plan de Acción Nacional ante el Evento El Niño 2026-2027). Los rubros más expuestos son arroz, pasto, banano, cacao y maíz, concentrándose las mayores afectaciones en Guayas, Los Ríos y El Oro (con afectación media en Esmeraldas).
Debido a que los pequeños productores carecen de capacidad económica propia, la protección depende en gran medida de la subvención estatal. El ramo Agropecuario generó USD 800.000 en primas netas en el primer semestre de 2026 (frente a los USD 4,4 millones de 2025 y montos superiores a USD 15 millones antes de 2019). Para el periodo 2026-2029, el Seguro Agropecuario Subvencionado cuenta con un presupuesto de USD 24,5 millones, de los cuales USD 17,9 millones se destinarán a subsidiar entre el 60% y el 80% de las primas a los productores.
Objetivos de Desarrollo Sostenible (ODS) asociados a esta noticia:
- ODS 13: Acción por el clima
- Meta 13.1: Fortalecer la resiliencia y la capacidad de adaptación a los riesgos relacionados con el clima y los desastres naturales en todos los países, en consonancia con la vigilancia científica de agencias como la NOAA y los análisis oceanográficos locales.
- ODS 11: Ciudades y comunidades sostenibles
- Meta 11.5: Reducir significativamente el número de muertes causadas por los desastres y disminuir de forma substancial las pérdidas económicas directas relativas al producto interno bruto mundial causadas por ellos, considerando el impacto de las inundaciones urbanas y las pérdidas en infraestructura.
- ODS 2: Hambre cero
- Meta 2.4: Asegurar la sostenibilidad de los sistemas de producción de alimentos y aplicar prácticas agrícolas resilientes que aumenten la productividad y la producción, contribuyan al mantenimiento de los ecosistemas y fortalezcan la capacidad de adaptación ante fenómenos climáticos extremos como El Niño.